


Carrefour, Ikea, MediaMarkt, Zara, todas estas empresas (y muchas más) llevan años ofreciendo en todo el mundo un producto TRAMPA que debería ser ilegal. Estamos hablando de unas tarjetas de crédito llamadas revolving (que en México se llaman revolventes) que, efectivamente, consiguen revolverte las tripas porque en muchísimos casos nunca vas a terminar de pagarlas.
Pero cuidado, pon mucha atención, porque quizás no te has enterado, pero está sucediendo algo que podría acabar con las revolving para siempre: cada vez más gente reclama, y gana. Al final de este artículo te explico cómo reclamar una tarjeta revolving paso a paso.
Tarjetas revolving: un caballo de Troya para nuestra economía personal
En el vídeo que acompaña a este artículo trato de explicarte cómo funciona este caballo de Troya, un regalo envenenado en el que un banco o empresa, por ejemplo Carrefour, nos convence para que nos hagamos una tarjeta que se nos presenta como una maravilla con múltiples ventajas, como por ejemplo la posibilidad de pagar en cómodos plazos sin intereses.
Pero lo cierto es que estas tarjetas en realidad son otra cosa muy distinta que ha convertido en una pesadilla la vida de miles de personas. ¿Te imaginas estar cinco años pagando una deuda de 300 euros que mágicamente se ha convertido en una deuda de 800? Pero ¿cómo es esto posible?
Bueno, pues antes de que te explique cómo se las ingenian los bancos para tenernos secuestrados durante años, necesito que prestes atención a la revolución silenciosa que se ha desatado en los tribunales y de la que ningún gran medio de comunicación te va a decir nada.
Financiera Carrefour, Wizink, Santander, Caixa e incluso el BBVA a través de una tarjeta de Inditex que durante 20 años acumuló, cuidado con esto, más de 15.000 euros de intereses ilegales. Todos estos bancos están viendo cómo, poco a poco, la gente ha empezado no solo a reclamar, sino también a ganar juicios. Y no estamos hablando de un puñado de casos, sino de una marabunta de afectados.
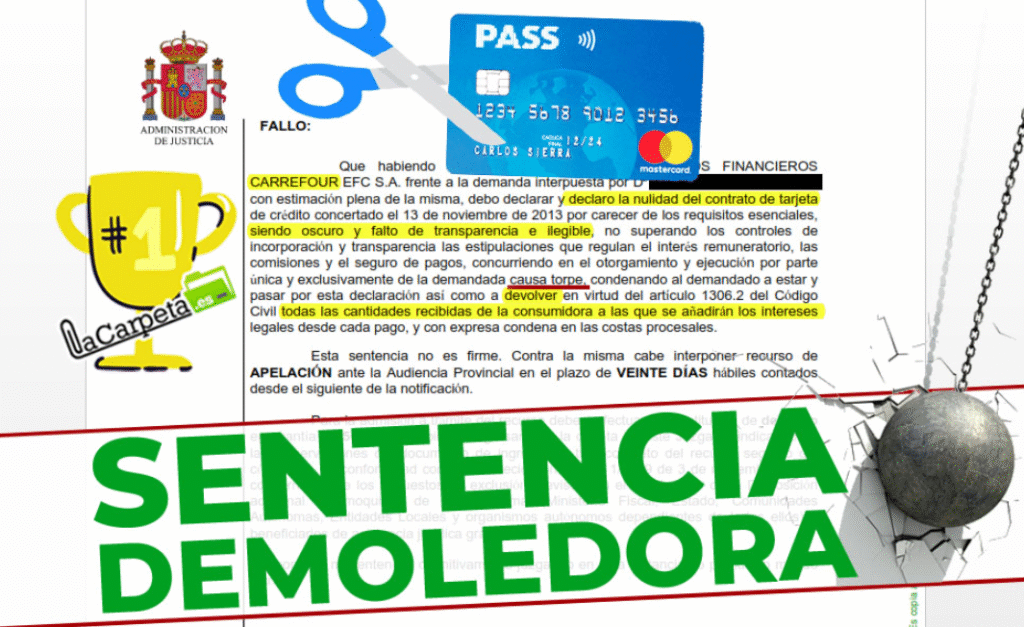
Marabunta significa muchos, muchísimos afectados por las tarjetas revolving que están viendo cómo la justicia les da la razón en sus reclamaciones, sobre todo desde que en marzo de 2020 el Tribunal Supremo de España declarase nulo por usura un crédito revolving de Wizink Bank que le estaba cobrando al cliente un interés del 27%.
¿Te suena Wizink, no? ¿No te parece curioso que lo primero que se nos venga a la cabeza cuando leemos o escuchamos la palabra Wizink sean todos esos conciertos de llenos absolutos y que, en cambio, sepamos muy poco sobre las muchísimas condenas por usura que ha recibido este banco digital en los últimos años?
Pero espera, porque lo de Wizink es sólo la punta del iceberg. Vete a tu red social favorita, da igual, la que quieras, y busca la palabra “revolving”. Vas a encontrarte con una borrachera de despachos de abogados publicando sentencias judiciales ganadoras de las que ningún medio de comunicación te dirá nada. Citibank, Bankia, Bankinter… da igual, están TODOS LOS BANCOS.
Lo que está pasando pero no oyes es una revolución silenciosa mucho más grande de lo que te imaginas pero, ¿de cuántos casos estamos hablando?
David Herranz, socio del despacho Sotillo Abogados en Madrid, ha tenido cerca de 1.300 clientes en pocos meses. Y eso que se trata de un despacho de tamaño «pequeño/mediano», dicho por el propio David, que afirma que en España se han registrado «decenas de miles» de casos de afectados por tarjetas revolving: «Nos vienen cada dos por tres clientes que nos dicen ‘es que tengo la tarjeta de Ikea y me han dicho que puedo reclamar, ¿me lo podéis mirar?’. O sea, es gente que a día de hoy no lo sabe».
He querido entrevistarle (puedes ver más extractos del encuentro en el vídeo de este artículo o en el canal de YouTube de TrendingTony) porque había algo que no entendía. Si Ikea o MediaMarkt me están ofreciendo una financiación sin intereses, ¿por qué hay gente que luego se queda atrapada en el anatocismo (es decir, en el cobro de intereses sobre intereses)?
Mira, imagina que los servicios financieros de una tienda (¿te suena Klarna? ¿te suena Cofidis?) te prestan 2.000 euros con la condición de que los vayas devolviendo mes a mes en simpáticas cuotas de 50 euros. Primer mes: pagas 50 euros y debes 1.950 euros, ¿no? Pues sí y no, porque en algunos casos se va a hacer un recálculo de tu deuda.
David Herranz: «La trampa es que tú te vas a MediaMarkt o a Ikea y te dicen: oye, la tele de 2.000 euros que has comentado, muy bien, toma, no te preocupes que la vas a pagar sin intereses con tu tarjeta Caixa MediaMarkt o Caixa Ikea, toma tu televisión y pagas 60 euros al mes. Oye, la puedes utilizar también en gasolineras, comercios, lo que quieras. El cliente se va y dice: oye, que me han dicho que también la puedo utilizar en comercios. Entonces, ahí está la trampa. Cuando el cliente paga en comercios que no sean Ikea o MediaMarkt, ahí es cuando le enganchan».
Tarjetas revolving y creación de una deuda indefinida
¿Te has parado alguna vez a pensar por qué, para hacer una financiación con estos comercios, nos ofrecen una tarjeta de plástico? El principal problema es que la gente NO sabe que en realidad este trozo de plástico es un caballo de Troya. Lo que realmente está pasando aquí es que tú querías comprarte una televisión y los bancos están usando a estas empresas para colarnos en la cartera un caramelo envenenado, una línea de crédito, un préstamo con intereses abusivos para el que, en otro tiempo, tendríamos que haber ido a la oficina del banco y suplicar. Y que ahora nos dan sin haberlo pedido.
Los que hayáis visto más vídeos de mi canal sabréis lo mucho que me gusta la behavioral finance o economía conductual: todas esas estrategias sutiles con las que las grandes empresas intentan sacarnos los cucufloros. Pues bien, lo de las revolving es mucho más burdo, muchísimo más básico: simplemente te meten un fajo de billetes en el bolsillo y tuya es la responsabilidad de no gastártelo.
En el momento en el que empieces a hacer compras con este caramelo envenenado que nunca pediste, se te hará un recálculo mensual de tu deuda y, atención, esto es lo más importante, una gran parte de lo que pagues cada mes irá destinado a pagar NO el dinero que debes, sino los intereses del dinero que debes. Y conforme más tiempo pase, más grande se hará la bola de nieve.
David Herranz: “¿Qué dice el Supremo? Dice: oye, nos encontramos ante un préstamo o crédito de carácter indefinido que se paga de forma aplazada, y los intereses que tú amortizas en cada cuota son muy altos. Tú en cada cuota pagas intereses y pagas un poquito de capital; por tanto, cuanto menos capital pagues, más capital tienes pendiente, más intereses se generan y se crea una deuda indefinida”.
Razones para reclamar una revolving: usura y falta de transparencia
Pero espera, porque aún no te he contado lo mejor. Hay una segunda novedad que ha hecho que a principios de 2025 se disparase el número de demandas por tarjetas revolving en España.
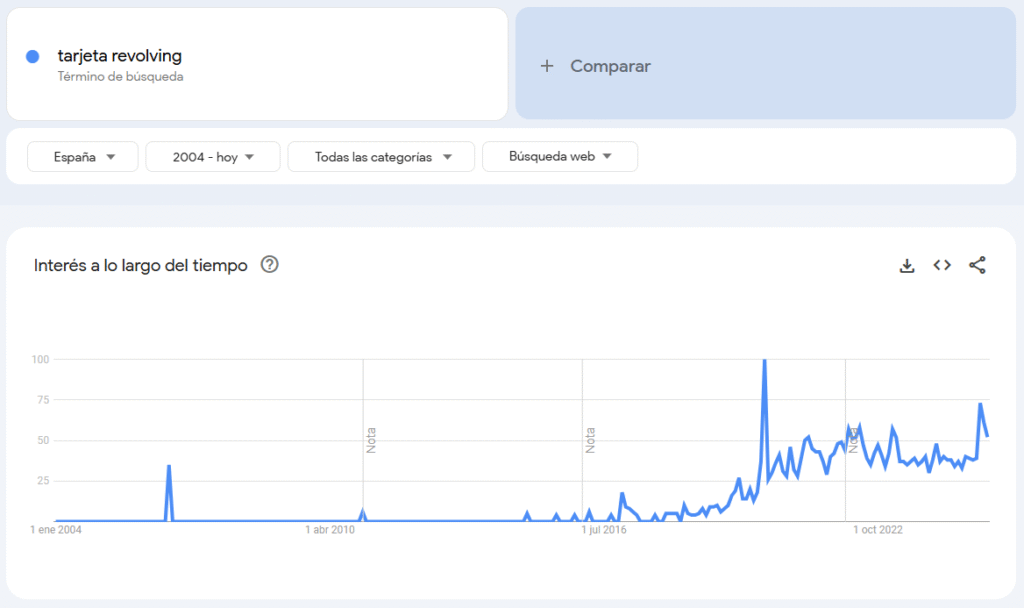
Mira, aquí arriba tienes la evolución de las búsquedas de Google para la palabra “revolving”. El primer pico, el de marzo de 2020, se produjo por la sentencia del Supremo que permite que te devuelvan el dinero si ha habido usura, pero si te fijas en 2025 hubo un segundo boom: el Tribunal Supremo volvió a ponerse en contra de los bancos con dos sentencias en las que sentó un nuevo precedente. Hablando rápido y resumiéndolo mucho: en cuanto un alto tribunal toma una decisión de este tipo, ese criterio sirve para futuros juicios, y esto se llama sentar jurisprudencia. Pues bien, además de por intereses excesivos, desde 2025 también se puede pedir que te devuelvan el dinero si hubo falta de transparencia en el momento de contratar la revolving.
Dicho de otro modo: te informaron de la cuota mensual y de la duración del contrato, vale, ¿pero te dijeron también que el dinero que vas pagando se convierte en crédito que puedes volver a usar y que, si lo usas, tus intereses mensuales aumentan?
David Herranz afirma que «antes de celebrar el contrato, tienen que enviar al cliente la INE, que es la información normalizada europea del crédito al consumo, donde vienen todas las condiciones para que lo valoren, lo piensen y comparen con otras entidades», y sentencia: «Ojo, es que adquirir un crédito es algo muy serio».
Cómo reclamar una tarjeta revolving paso a paso
Si tienes (o has tenido) una tarjeta revolving y sospechas que te han cobrado de más, este es el camino que suelen seguir las reclamaciones. No es asesoramiento legal, pero te servirá para saber por dónde empezar:
- Pide la documentación al banco. Solicita por escrito una copia del contrato, la información precontractual (la famosa INE) y el cuadro de movimientos y liquidaciones desde que abriste la tarjeta. Tienen la obligación de dártelo.
- Mira la TAE. Compárala con el tipo medio de las tarjetas revolving que publica el Banco de España para la fecha en que la contrataste. Si la diferencia es muy grande, puede haber usura (te lo explico en las preguntas frecuentes de abajo).
- Revisa si te informaron bien. Si no te explicaron claramente cómo funcionaba el crédito, cuánto ibas a pagar ni qué pasaba al seguir usándola, puedes alegar falta de transparencia.
- Reclama primero al banco. Presenta una reclamación por escrito al servicio de atención al cliente de la entidad y guarda el justificante.
- Si no te responden o te dicen que no, sube un escalón. Puedes acudir al servicio de reclamaciones del Banco de España (su resolución no obliga al banco, pero ayuda) o ir directamente a juicio.
- Busca ayuda. Organizaciones de consumidores como la OCU o despachos especializados pueden revisar tu caso; muchos abogados trabajan cobrando solo si ganan.
- No lo dejes para mañana. La nulidad por usura no caduca, pero la devolución de lo pagado puede verse afectada por plazos, así que cuanto antes reclames, mejor.
Si ganas por usura, el contrato se declara nulo y solo tendrás que devolver el dinero que realmente gastaste: el banco tiene que devolverte todo lo que hayas pagado de más en intereses y comisiones.
Relacionada: Secretos que no te cuentan los bancos: tus ahorros no están donde crees
Mi opinión sobre las tarjetas revolving
Esto es lo que pasa cuando convertimos la contratación de una tarjeta de crédito en una compra impulsiva porque el comercial de una tienda ha conseguido convencernos, como si estuviésemos comprándonos un par de calcetines, de meternos en una financiación que puede durar meses o años.
Las revolving son sólo un ejemplo más de un fenómeno que a mí me da la sensación de que ya es demasiado tarde para frenar.
¿Te suena Klarna? Klarna es una empresa sueca especializada en esto de hacernos la vida más fácil troceando pagos. Es una de las empresas con las que puedes financiar compras en MediaMarkt y en mil sitios más. Un gigante del ‘compra ahora y paga después’ al que le van tan bien las cosas que en septiembre de 2025 salió a la Bolsa de Nueva York. Le va tan bien que la aplicación de comida a domicilio más usada de Estados Unidos, Doordash, ya permite usar Klarna para pedirte una pizza o un burrito y pagarlos más tarde o a través de un plan de cuotas.
- ¿Por qué Mercado Libre me da la opción de financiar a dos años un ventilador que cuesta 25 euros? (porque te terminará costando casi un 50% más caro, claro).
- ¿Por qué si me voy a PcComponentes puedo financiar un ratón de 20 euros en cuotas de 70 céntimos al mes? ¿Pero es que nos estamos volviendo todos locos?
Todas estas financiaciones existen porque hay gente lo suficientemente imprudente, inconsciente o, a lo mejor, simplemente necesitada de dinero, que las usa. Como de costumbre, el sistema está hecho para desfavorecer a los más débiles. A pesar de todas las sentencias, lo único que han hecho los bancos es rebajar la tasa de interés hasta rozar el límite que los tribunales consideran aceptable, en torno al 20% (y por eso la mayoría de los juicios ganados son de tarjetas contratadas antes de 2020).
Los bancos se resisten a eliminar las tarjetas revolving porque un interés del 20% entra dentro de la legalidad. Y un interés del 20% para un banco es, comparado con lo que gana con una hipoteca o un préstamo normal, una Navidad permanente. Los bancos no van a eliminar las revolving porque muchísima gente sigue sin saber cómo funciona esta trampa, y si a ti te gustaría ayudar, lo mejor que puedes hacer es compartir este artículo.
Preguntas frecuentes sobre las tarjetas revolving
¿Qué es una tarjeta revolving?
Es una tarjeta de crédito en la que pagas una cuota mensual fija y el dinero que vas devolviendo vuelve a estar disponible para gastar. Como gran parte de la cuota se va en intereses, la deuda puede alargarse durante años.
¿Cuándo se considera usura el interés de una revolving?
Según el criterio del Tribunal Supremo, el interés de una tarjeta revolving es usurario cuando supera de forma notable el tipo medio de este tipo de tarjetas en la fecha del contrato. En su sentencia de 2023, el Supremo fijó como referencia una diferencia de más de 6 puntos porcentuales sobre esa media.
¿Qué dinero me devuelven si gano la reclamación?
Si el contrato es nulo por usura, solo tienes que devolver el capital que gastaste. El banco debe reintegrarte todo lo que hayas pagado por encima de esa cantidad en intereses, comisiones y seguros asociados.
¿Puedo reclamar si ya cancelé la tarjeta?
Sí. También se pueden reclamar tarjetas ya canceladas o pagadas, siempre que puedas conseguir la documentación del contrato y los movimientos.