

¿Qué pasa con tu dinero cuando lo ingresas en el banco? ¿Se queda ahí sentadito, esperándote? Pues no. Y si alguna vez te has preguntado por qué los bancos están obsesionados con que dejes de usar efectivo, por qué te regalan dinero por domiciliar la nómina o por qué te llaman por teléfono para ofrecerte un préstamo que no has pedido, este artículo es para ti. Porque hoy te voy a contar los secretos que no te cuentan los bancos.
Por si no lo sabías, el sistema bancario funciona gracias a nosotros, se alimenta de nuestro dinero y, cuando la cosa se tuerce, quienes pagan la fiesta somos… nosotros también. Vamos por partes.
El truco de las cuentas nómina para ganar 2.000 euros al año
Hace poco leí en un diario económico español que hay un grupillo de listillos que ha descubierto un truquito para ganar en torno a 2.000 euros al año «gratis». La jugada consiste en abrirse una cuenta nómina (esas cuentas en las que los bancos te regalan, entre comillas, dinero si ingresas ahí tu sueldo), luego otra, y otra, y otra… y como el banco no te obliga a que el dinero se quede quieto, ir pasándolo de una cuenta a otra camuflado como una transferencia especial llamada transferencia tipo nómina. Lo contó Cinco Días con todo lujo de detalles.
 A mí me parece una locura que la gente esté haciendo esto, y también que un medio serio le dé ideas de este calibre a sus lectores. Pero lo más loco es que, en general, no tenemos ni idea de qué está pasando en este baile de ingresos: qué es realmente un banco, cómo gana dinero y cuáles son esos secretitos que preferiría que no supieras. Y el caso de las cuentas nómina es perfecto para explicar hasta qué punto el sistema bancario está viciado.
Secreto número 1: cuando ingresas dinero en el banco, deja de ser tuyo
¿Sabías que cuando ingresas tu nómina, jurídicamente hablando, dejas de ser el dueño de ese dinero? Desde el punto de vista legal, lo que haces es prestarle dinero al banco, y el banco te da a cambio la promesa de que, si esta tarde, mañana o el mes que viene quieres sacarlo, te lo devolverá.
Los numeritos que ves en la app cuando consultas el saldo representan una ilusión, un espejismo: tu derecho a cobrar. Pero ese dinero, amigo mío, ya no está ahí. Y eso nos lleva directamente al siguiente de los secretos que no te cuentan los bancos.
Secreto número 2: el banco solo guarda el 1% de lo que ingresas
Todos sabemos más o menos que el banco usa nuestro dinero para hacer sus negocios, y que si mañana todos fuéramos a sacar nuestros ahorros a la vez, el banco no podría devolvérnoslos. Vale. Pero ¿qué porcentaje crees que se guarda? Piensa un número.
Es lo que se conoce como coeficiente de caja, y la cifra es el 1%. Sí, el 1% de todo lo ingresado. En Europa, hasta enero de 2012 los bancos estaban obligados a tener un 2% de reservas, y ese año el BCE lo rebajó al 1%. Es decir: si hoy ingresas 1.000 euros, tu banco puede usar 990 para invertirlos y ganar más dinero. Y en Estados Unidos el coeficiente de caja es directamente del 0%.
Secreto número 3: así ganan dinero los bancos (y no es con las comisiones)
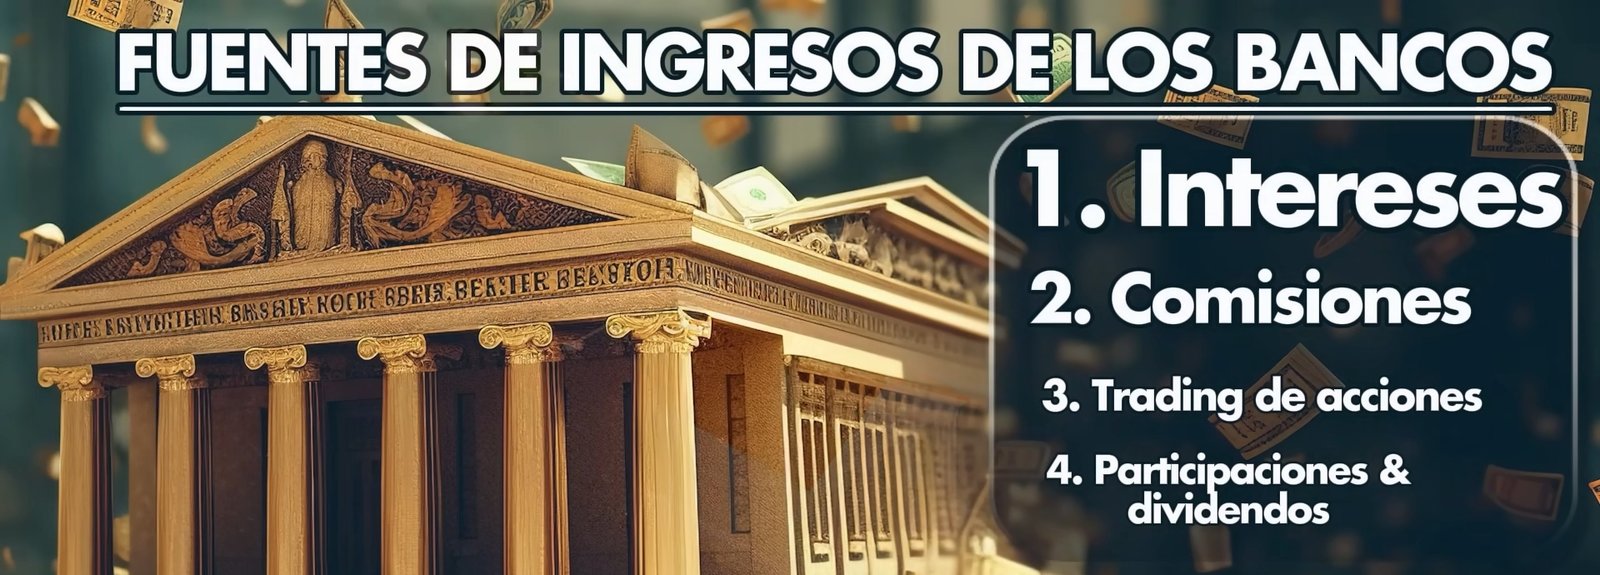
Las principales fuentes de ingresos de un banco, de mayor a menor importancia, son los intereses, las comisiones, el trading de acciones y las participaciones y dividendos.
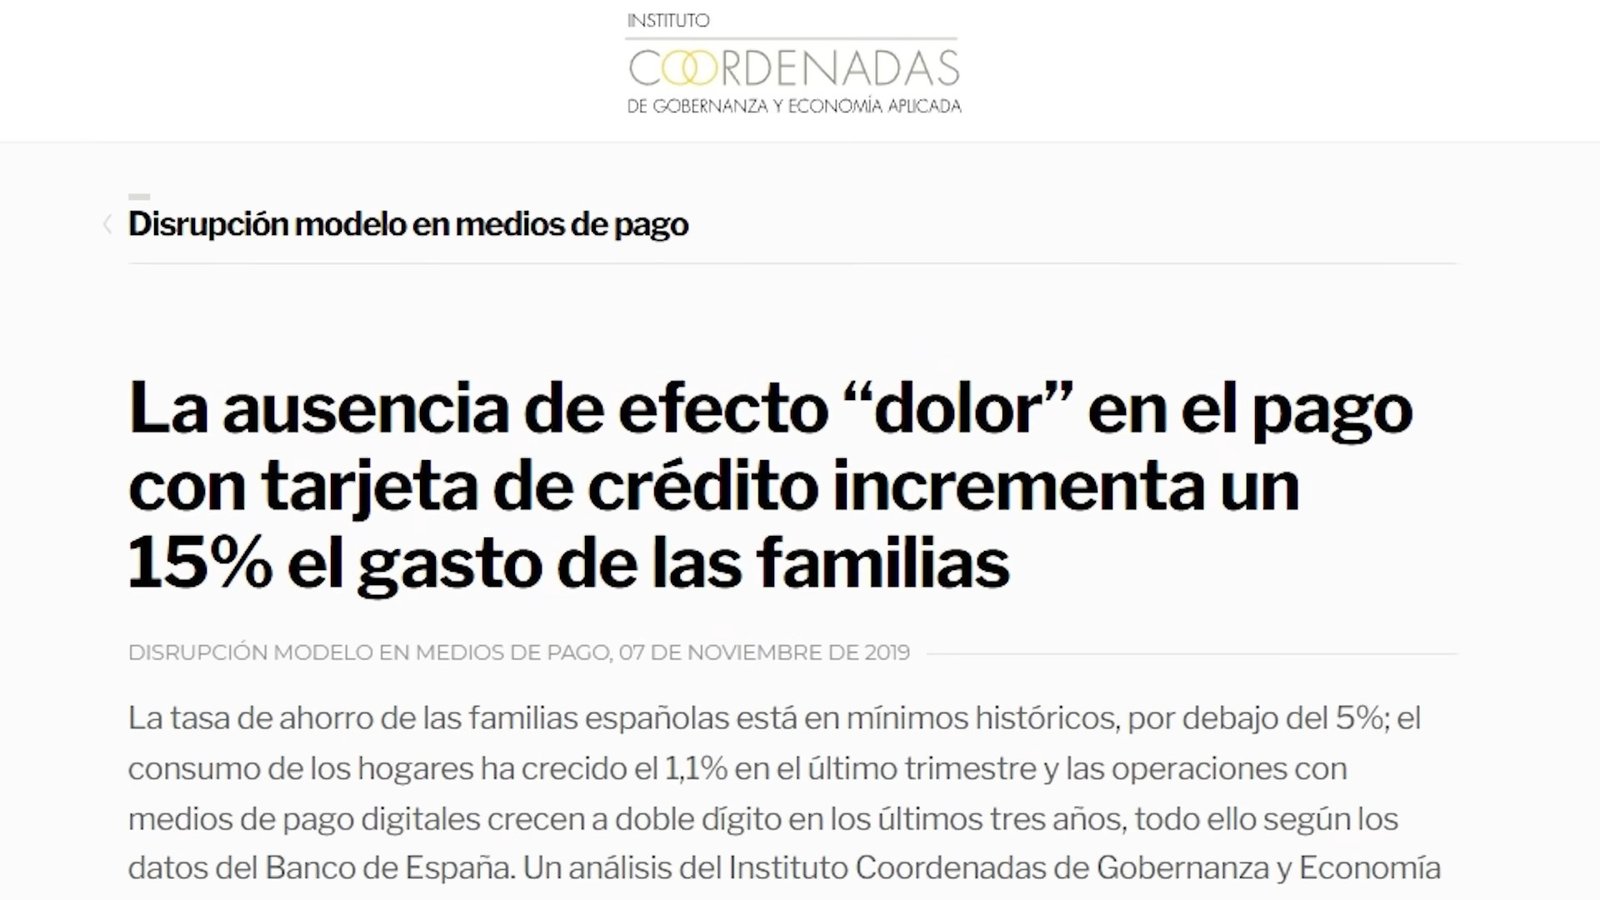
¿Te has fijado en la cantidad de opciones que te da tu banco para pagar con cualquier cosa que no sea efectivo? No es casualidad: los bancos le cobran a los comercios un porcentaje por cada pago con tarjeta, y aunque sea poquito, al final del año son millones de euros a cambio de no hacer nada. Además, pagar con tarjeta nos duele menos: según un estudio citado por Libre Mercado, la ausencia de ese «dolor» al pagar incrementa un 15% el gasto de las familias. El propio Banco de España lo explica.
Pero que nadie se confunda: los intereses son, de lejos, la mayor fuente de ingresos de un banco. Más de la mitad del dinero que gana procede del dinero que presta a otras personas. Y ese dinero que presta es tu dinero.
Ejemplo práctico: CaixaBank. Según sus resultados de 2025, que recoge Infobae, de los 16.270 millones de euros que ingresó, 10.671 millones procedían de los intereses.
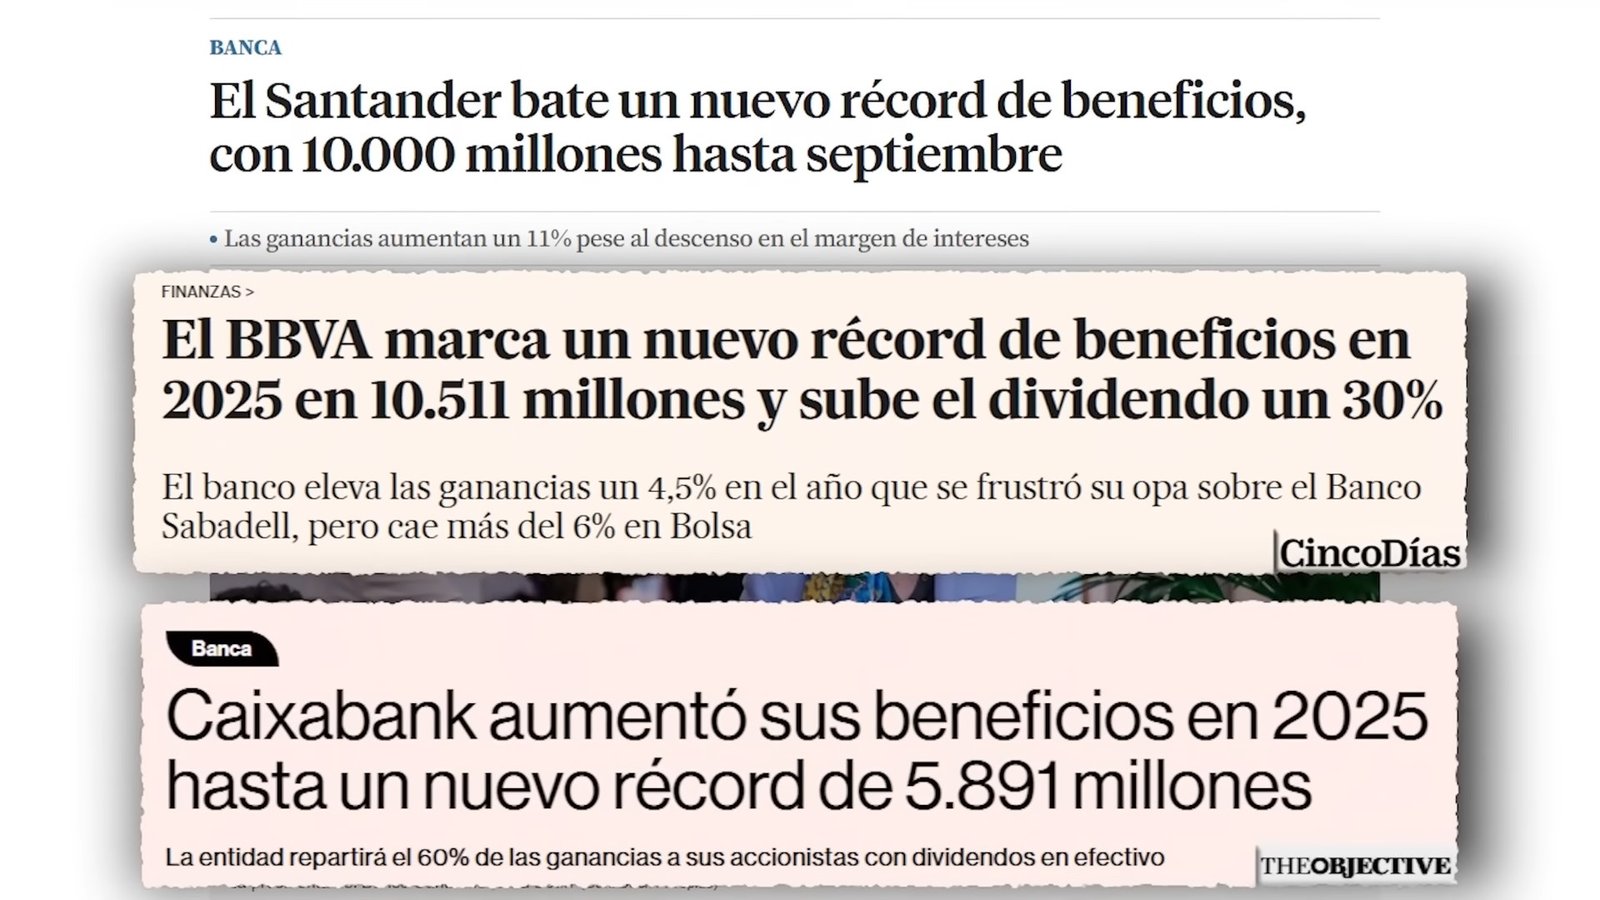
Por eso al banco le encanta tener tu nómina y te ofrece un caramelito a cambio: así serás cliente mucho más tiempo, te conocerá mejor y sabrá cuándo ofrecerte un préstamo y de qué tipo. Y por eso, en conjunto, la gran banca española ganó 34.000 millones de euros en 2025, un nuevo récord, como contó The Objective.
Secreto número 4: los bancos están desesperados por prestarte dinero
Otro de los secretos que no te cuentan los bancos es lo mucho que necesitan que te endeudes. Piénsalo: ofrecerte un préstamo es casi el único motivo por el que tu banco te va a llamar por teléfono (salvo que le debas dinero, claro). Y cada vez que entras en tu cuenta tienes, bien grande y al lado de tu saldo, una promoción irresistible para que les pidas dinero prestado, que tendrás que devolver con unos intereses bochornosos y un par de detallitos de los que no todo el mundo se da cuenta. Más aún cuando, según un estudio de Cetelem recogido por Forbes, muchos españoles firman sus préstamos sin apenas revisarlos.
¿Cuánto cuesta realmente un préstamo personal?
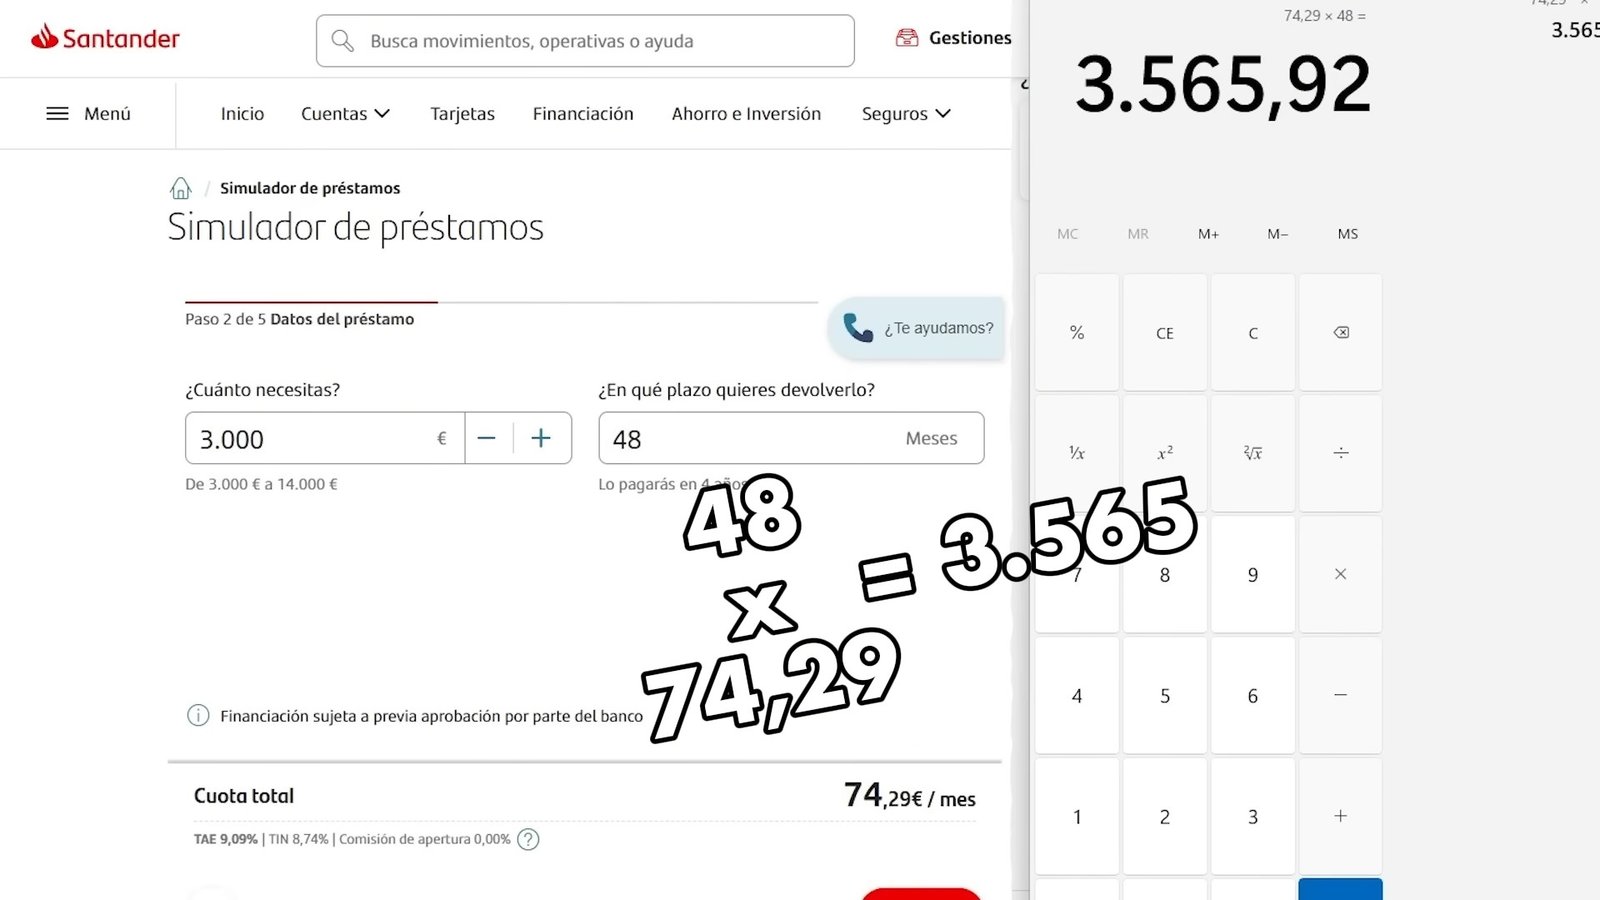
Ejemplo práctico: el Banco Santander y su préstamo online rápido de hasta 80.000 euros. Mira qué felices están todos en las fotos. Si te vas a su simulador y pides 3.000 euros, el banco estará encantadísimo de prestártelos, porque le vas a devolver 565 euros extra a lo largo de cuatro años: 3.565,92 euros en total.
Mi consejo: si necesitas un préstamo para irte de viaje, lo primero es cancelar el viaje. En general, no pidas préstamos. Y si tienes que pedirlo, por favor, que no sea para un viaje.
El seguro de vida no es obligatorio (y los gastos de formalización tampoco son tuyos)
Ahí no acaba la cosa. Muchos bancos, como te despistes, te intentarán colar un seguro de vida que bajo ningún concepto es obligatorio: la Ley General para la Defensa de los Consumidores y Usuarios impide que el banco te obligue a contratarlo con un crédito, una hipoteca o la financiación de un coche. Y hay sobrados ejemplos de demandas ganadas por clientes a los que su banquero les mintió diciéndoles que sí o sí tenían que contratarlo.
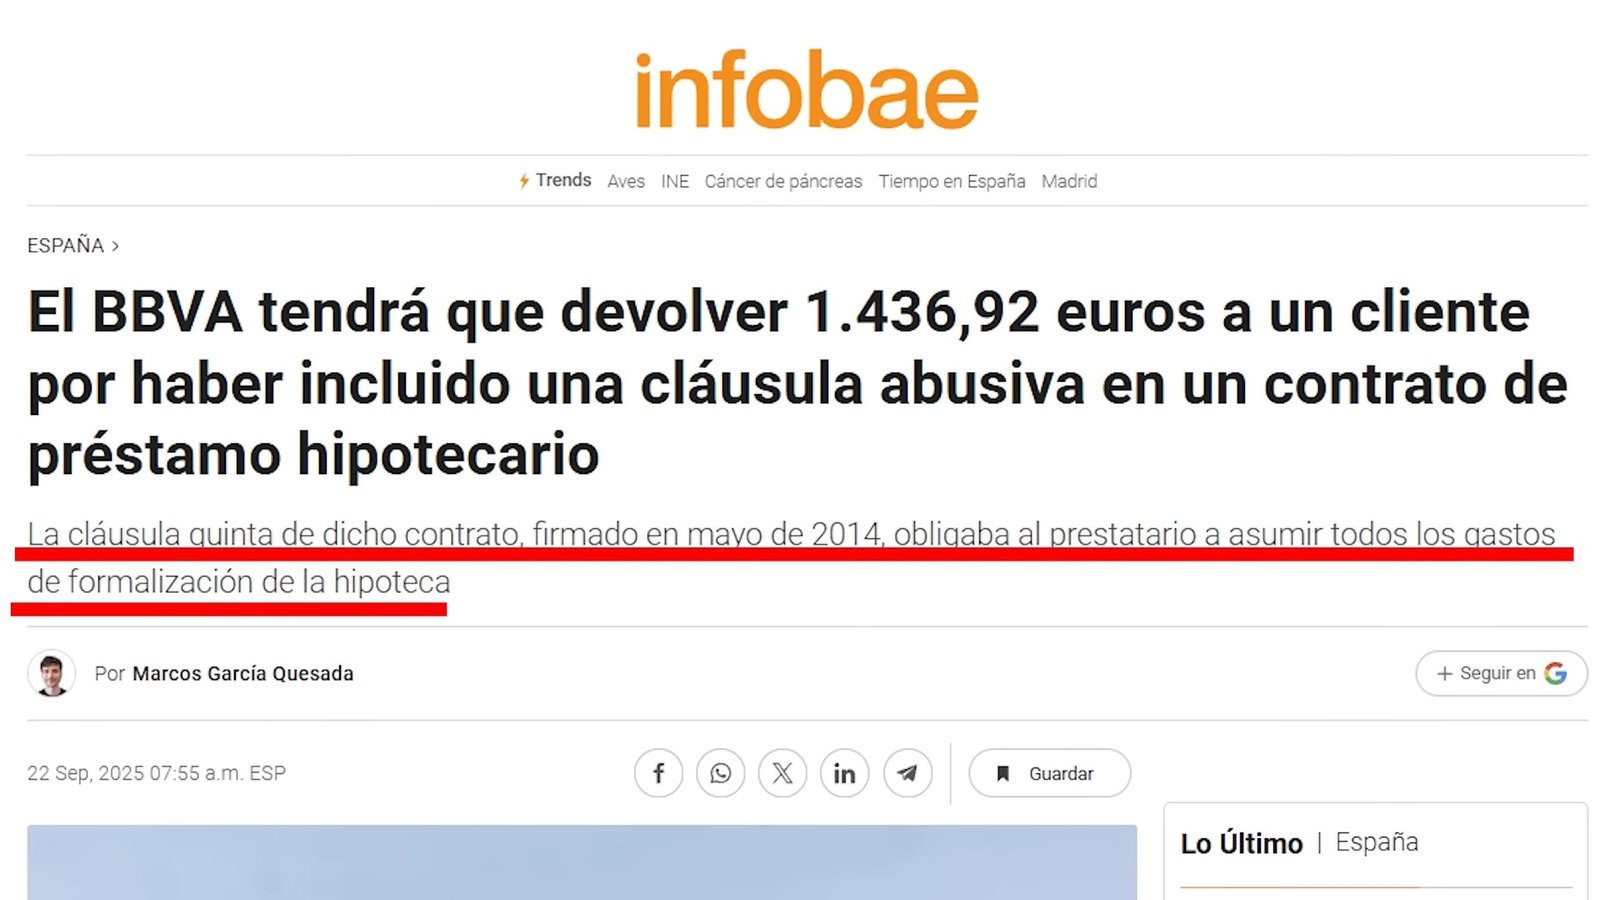
Mucho cuidado también con los bancos que intentan cobrarte gastos extra de formalización: también hay sentencias que confirman que esos gastos deben correr a cargo del banco.
Por qué el banco no te deja devolver el préstamo antes
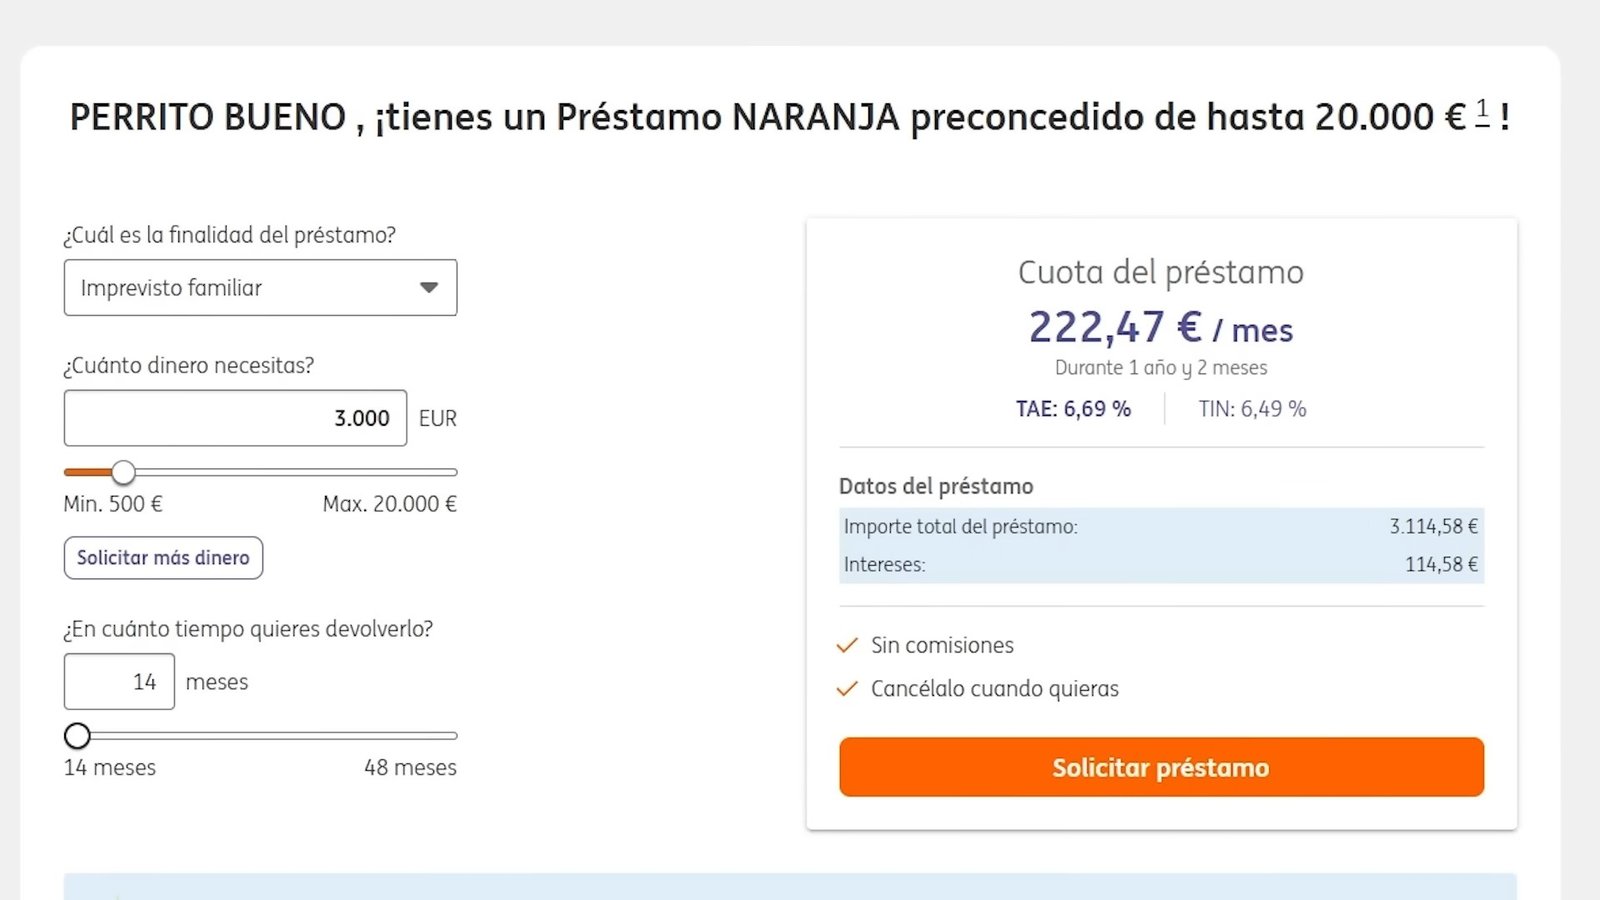
¿Y si no quieres pasarte 48 meses pagando? En el simulador del Santander el plazo mínimo es de 48 meses. Si quieres menos, el banco te empujará hacia un microcrédito o una tarjeta revolving con intereses todavía más abusivos. O puedes irte a otro banco: en ING, por ejemplo, sí te dejan pedir 3.000 euros a 14 meses, con 114,58 euros de intereses.
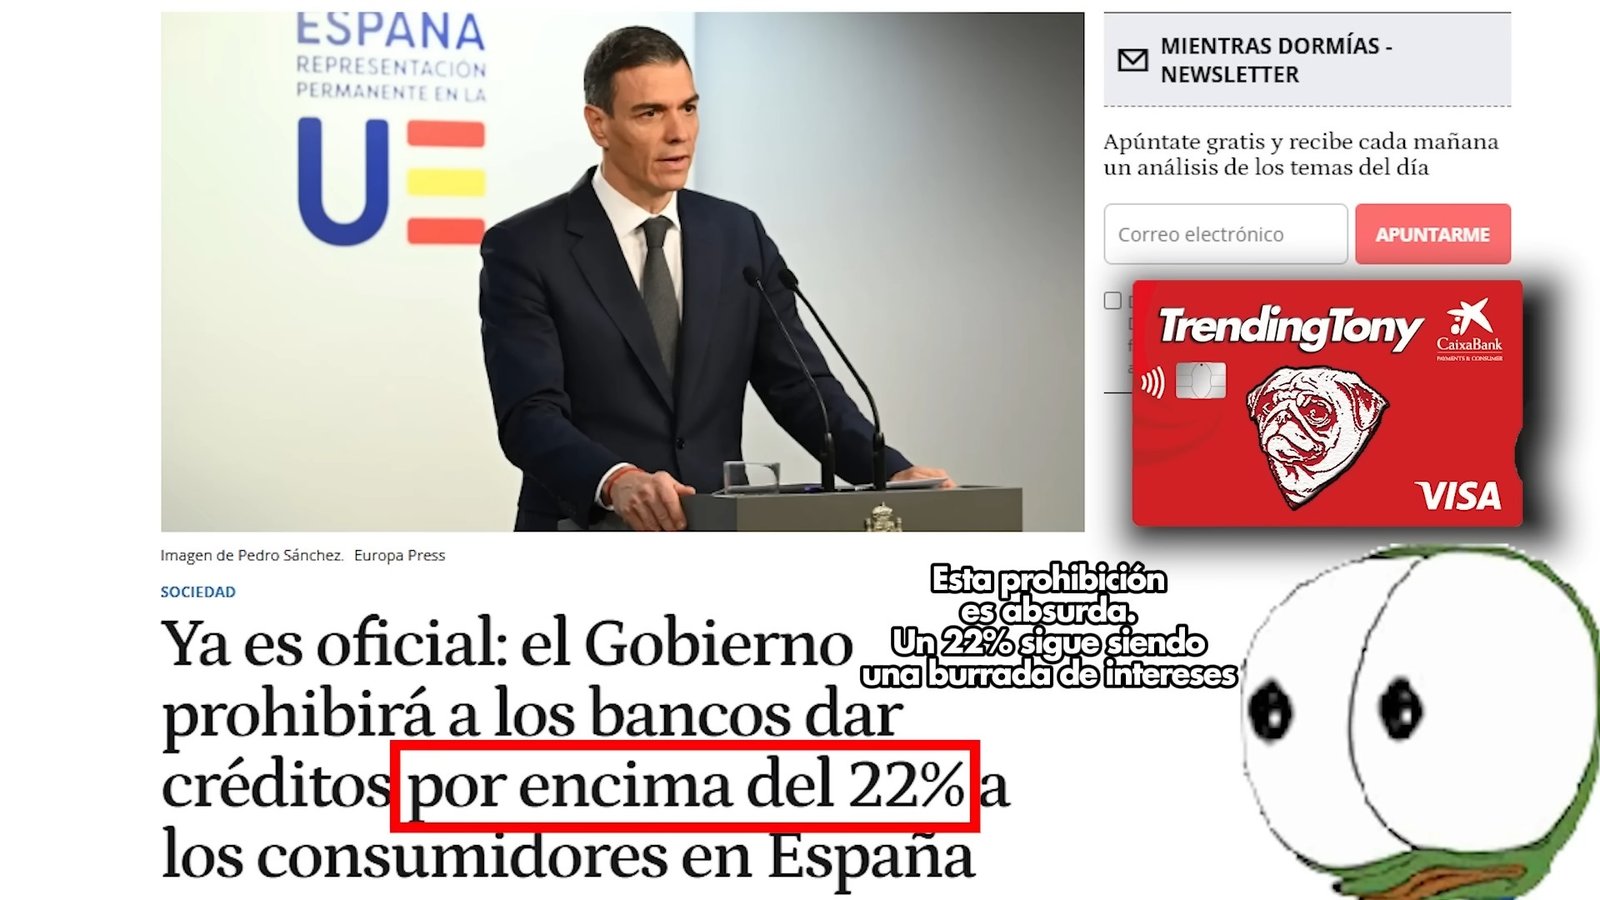
Por cierto, el Gobierno ya ha anunciado que prohibirá a los bancos dar créditos al consumo por encima del 22% de interés, según publicó El Español. Lo cual, sinceramente, sigue siendo una burrada de intereses.
Relacionada: Todas las trampas psicológicas de financiar un coche en 2026
Secreto número 5: tu préstamo se vende a fondos buitre
Cuando el banco te presta dinero, lo normal es que no se quede esperando a que se lo devuelvas. Lo que hace es titulizarlo: recupera el dinero casi al instante. ¿Cómo? Imagina que le pido 3.000 euros a mi padre, que como me quiere muy poco me aplica los mismos intereses que un banco. Firmo un papel que dice «Tony me debe 3.500 euros». Mi padre hace lo mismo con dos amigos míos, Rafalín y Manolete. En total le debemos 10.500 euros. Mi padre junta los tres papeles, las tres promesas de pago, y se los vende a mi tío por 10.400 euros.
Eso es exactamente lo que pasa cuando pides un préstamo. La ley permite a los bancos vender tus promesas de pago, normalmente a un fondo de inversión o a un fondo buitre, y todos salen ganando menos tú. El banco no solo se ha embolsado 100 euros, sino que ya ha recuperado todo lo que te prestó y, además, se asegura de que seguirás siendo su cliente durante al menos cuatro años más: ingresando tu nómina, pagando comisiones y, quién sabe, pidiendo otro préstamo para irte de viaje.
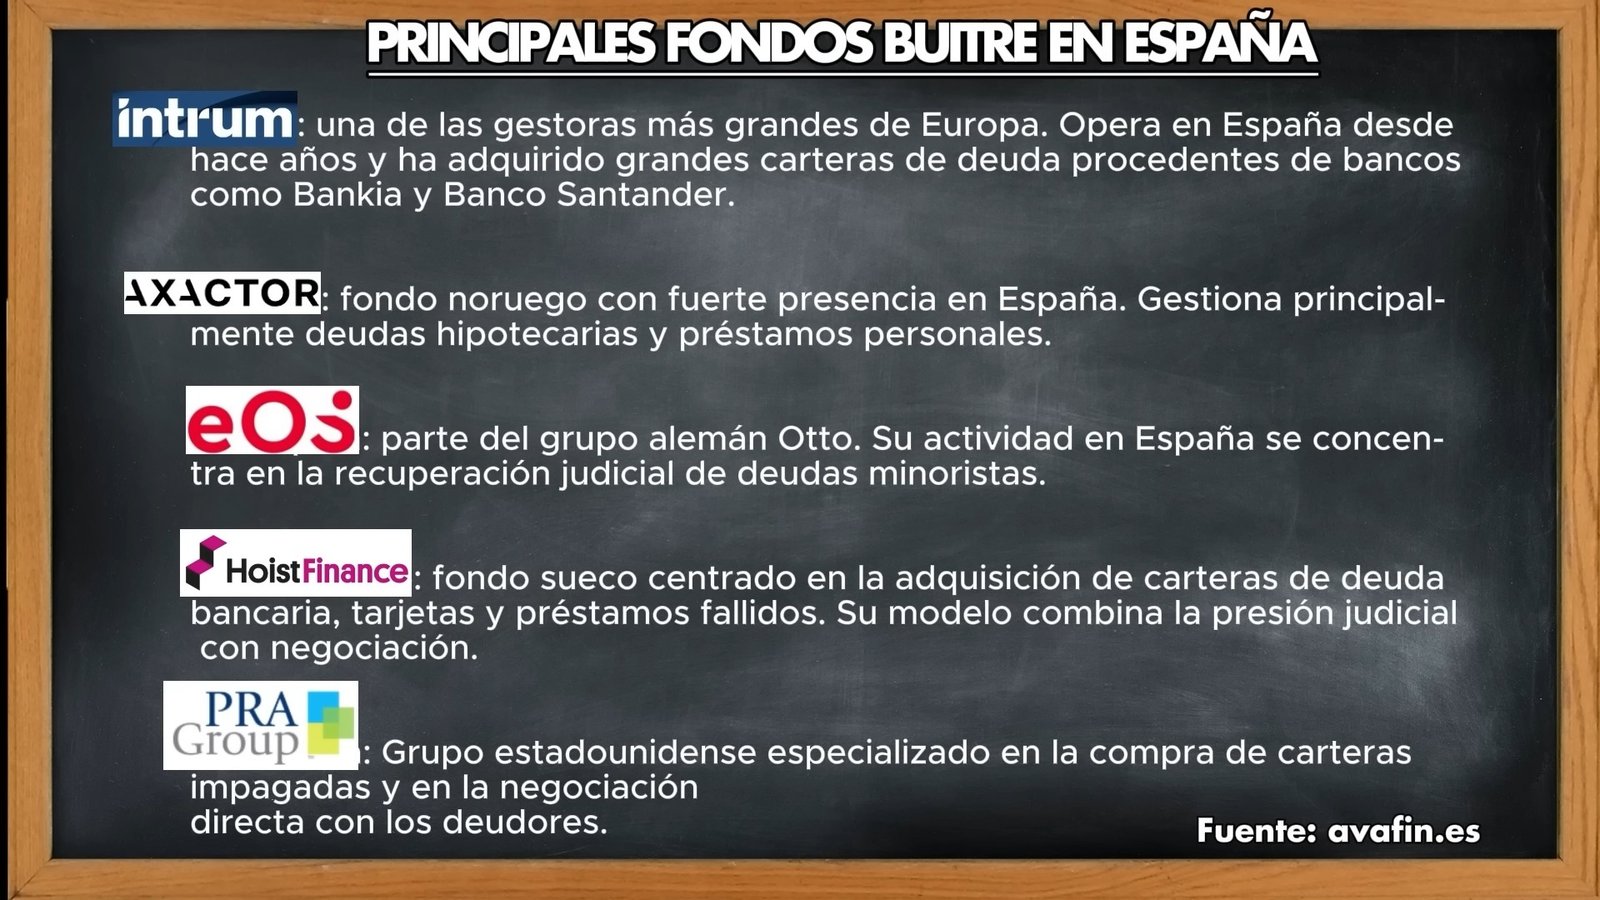
Por eso el Santander no ofrece préstamos a más corto plazo: cuanto más tardes en pagar, mayores son los intereses y más tiempo sigues siendo cliente.
Secreto número 6: los bancos crean dinero de la nada
Y ahora viene lo interesante. Cuando un banco te concede un préstamo de 3.000 euros, no va a su caja fuerte a buscar billetes ni los saca de la cuenta de otro cliente. Lo que hace es abrir una cuenta a tu nombre, escribir 3.000 euros en la pantalla, pulsar un botón y, de la nada, crear 3.000 euros que antes no existían. En su contabilidad, el banco anota un activo (el derecho a cobrarte esos euros más los intereses) y un pasivo (el dinero que acaba de poner en tu cuenta).
El sistema lo permite porque da por hecho que los préstamos se devolverán y porque el banco ha demostrado tener una pequeña reserva propia para absorber pérdidas. Pero esa reserva es muy, muy pequeña. Al final de cada día los bancos tienen que cuadrar cuentas, y si no tienen suficiente para cubrir sus reservas del 1%, se lo piden prestado a otros bancos, al Banco Central Europeo o, en Estados Unidos, a la Reserva Federal.
Por qué importan tanto las subidas y bajadas de tipos de interés
Por eso es tan importante la noticia cíclica de si los bancos centrales suben o bajan los tipos de interés: determinan el precio del dinero que los bancos piden prestado para poder prestárnoslo a nosotros.
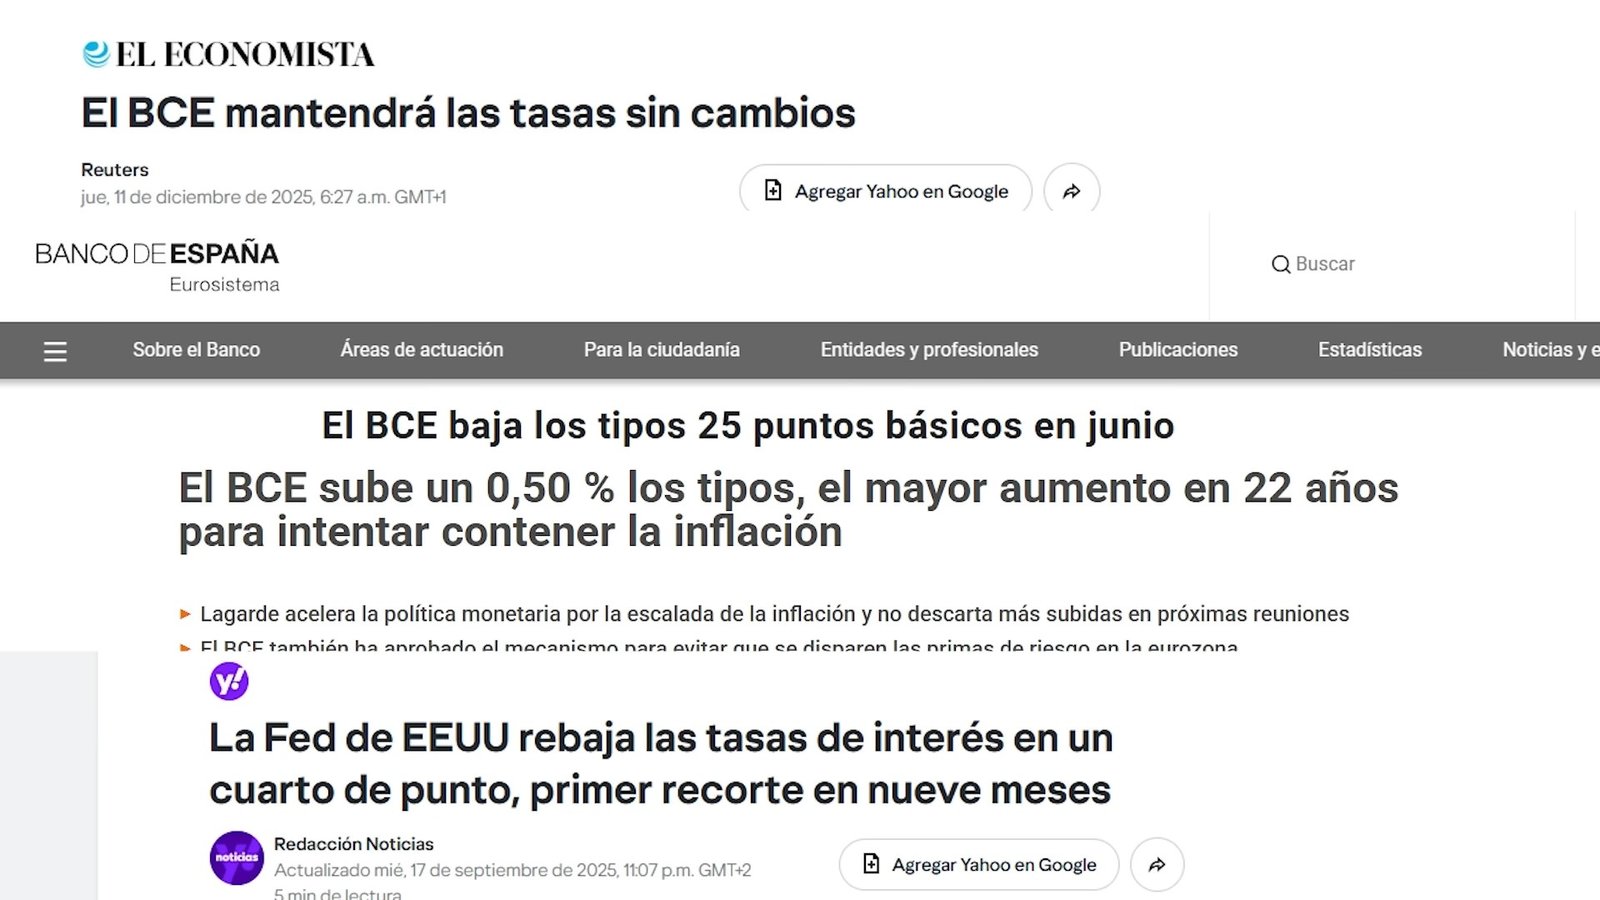
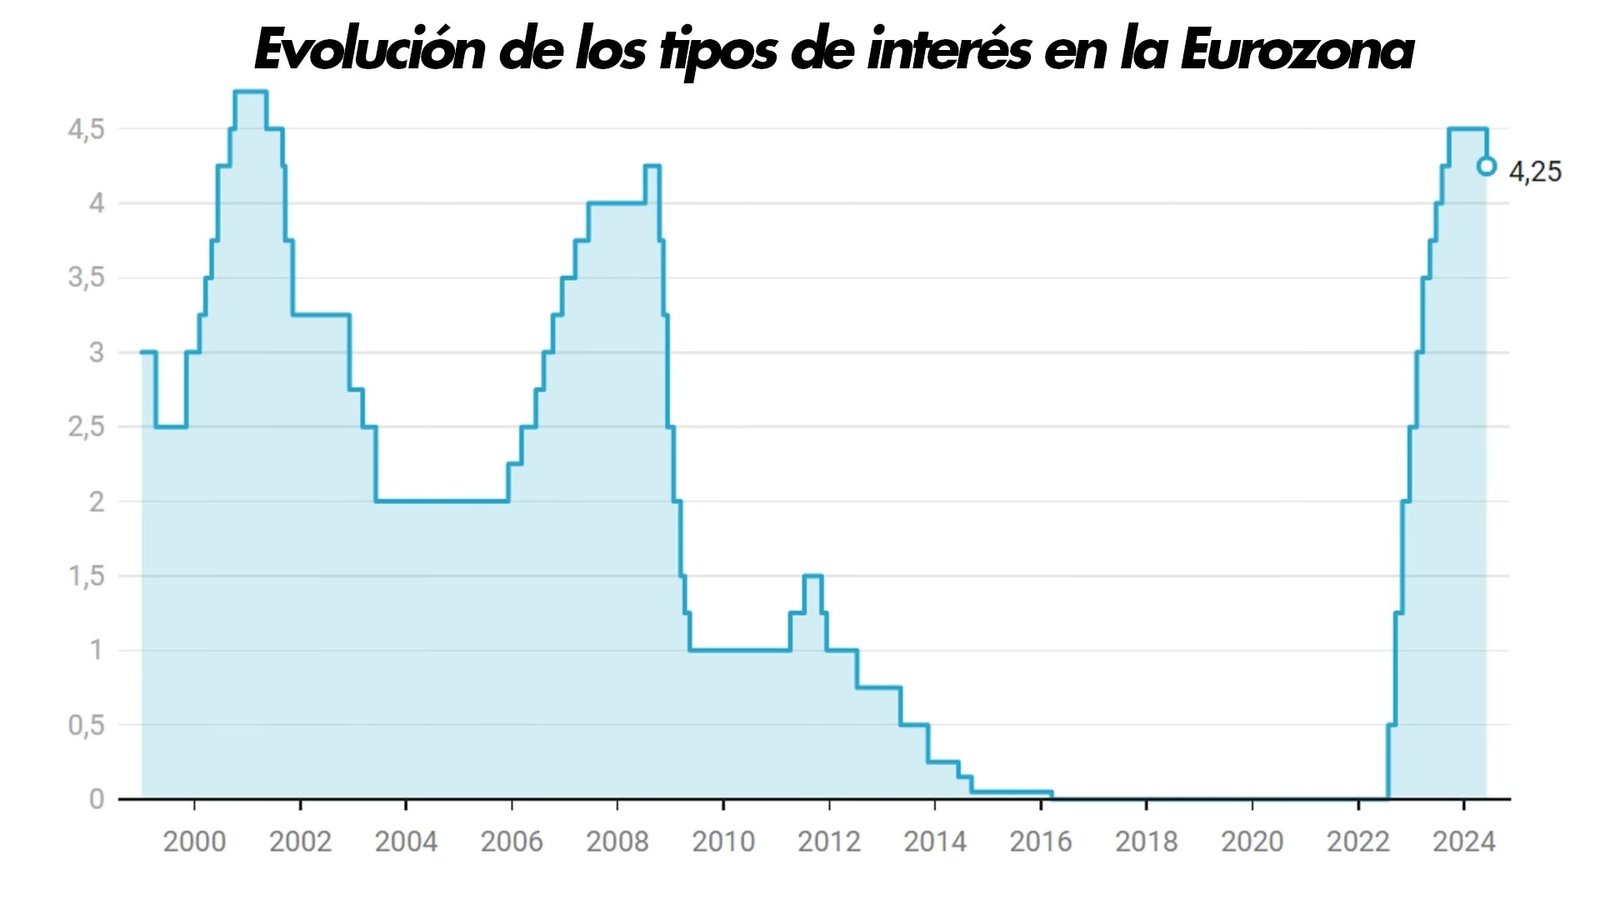
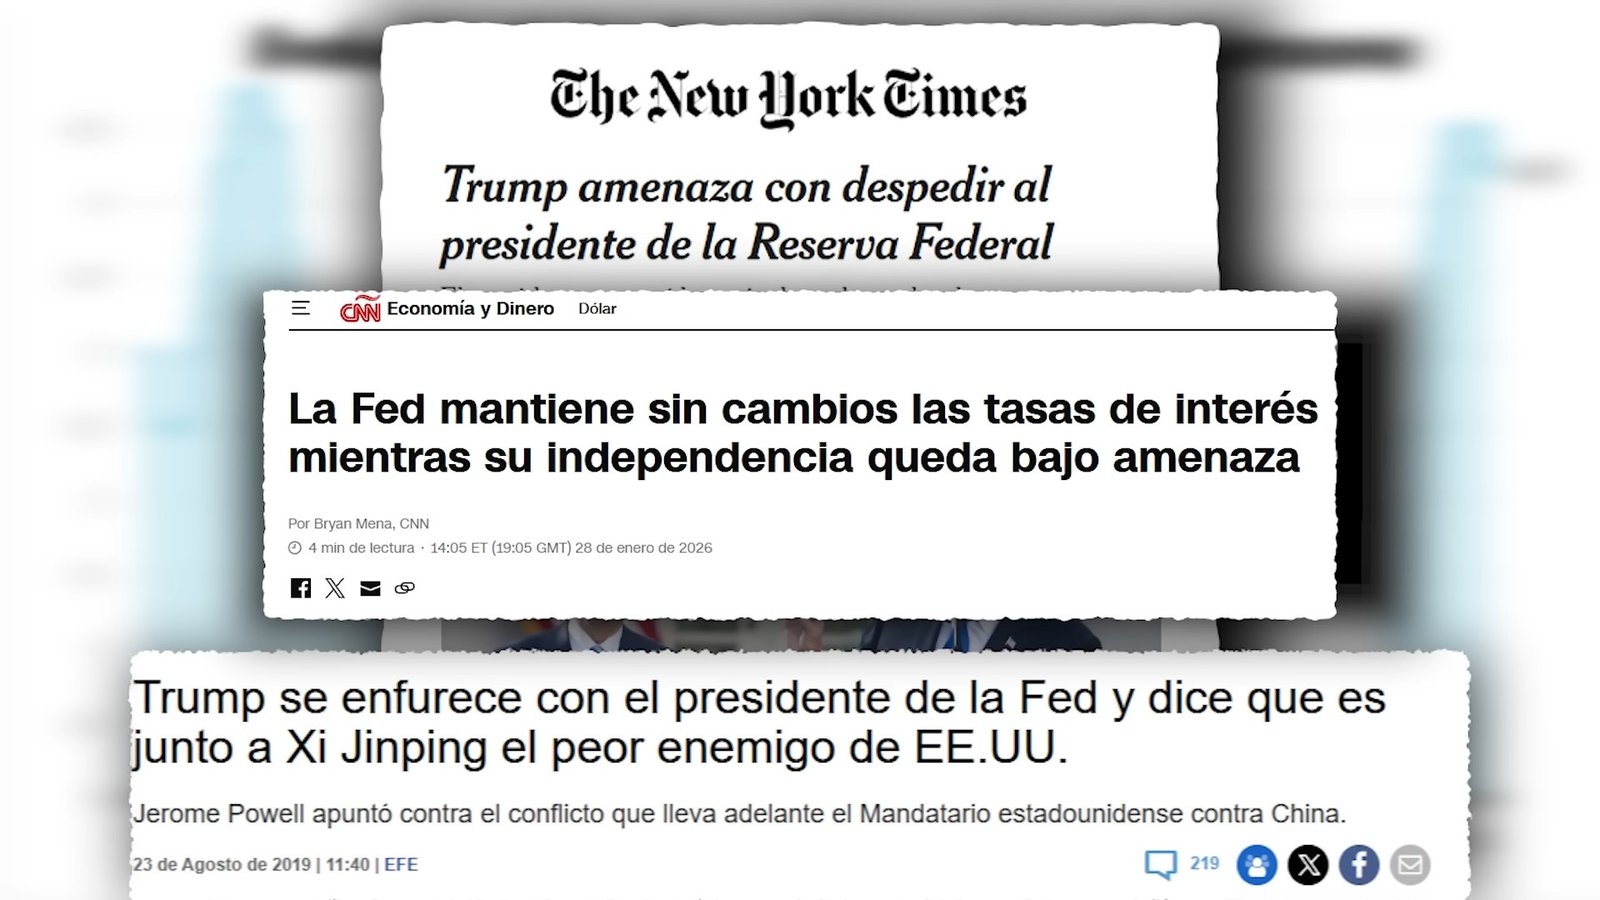
Y por eso Donald Trump lleva tiempo peleado con el presidente de la Reserva Federal, Jerome Powell, hasta el punto de amenazar con despedirlo, como contó Al Jazeera. Trump quiere bajar el precio del dinero para que la gente gaste más y, en teoría, se genere más riqueza; Powell advierte de que, si se abarata demasiado, el dinero pierde valor y se dispara la inflación.
Secreto número 7: la crisis de 2008, explicada con perros
¿Te acuerdas de mi tío, el que le compró a mi padre por 10.400 euros una deuda de 10.500? Imagina que mi tío le vende a un primo suyo mi deuda, la de mis amigos y la de 200 amigos más. Muchos de ellos, perros insolventes: buenos perros, perros honrados, pero hasta arriba de facturas. Eran simples folios firmados, pero mi tío, que es un sinvergüenza, le prometió a su primo que eran tan buenos como dinero real porque llevaban escrita la promesa de cobrar intereses.
Ese primo se los vendió a otro primo, junto con más papeles de otras deudas, asegurándole que eran 100% seguros. Y ese primo a otro, y a otro. Como esas promesas eran «cobros seguros», muchos primos hasta pidieron créditos para comprar más, porque sabían que ganarían mucho dinero con los intereses. Por el camino se creó tantísimo dinero artificial (numeritos en el ordenador) y tan pocos billetes reales que el castillo de naipes se desplomó cuando se confirmó que nadie tenía intención de pagar sus hipotecas. Eso fueron las hipotecas subprime.
Y al final hizo falta que el abuelo, papá Estado, pagara todas las deudas con tus impuestos. La culpa fue nuestra, sí, pero también de los bancos. Y la fiesta la terminamos pagando solo nosotros: en España, el rescate de las cajas costó unos 100.000 millones de euros de dinero público.
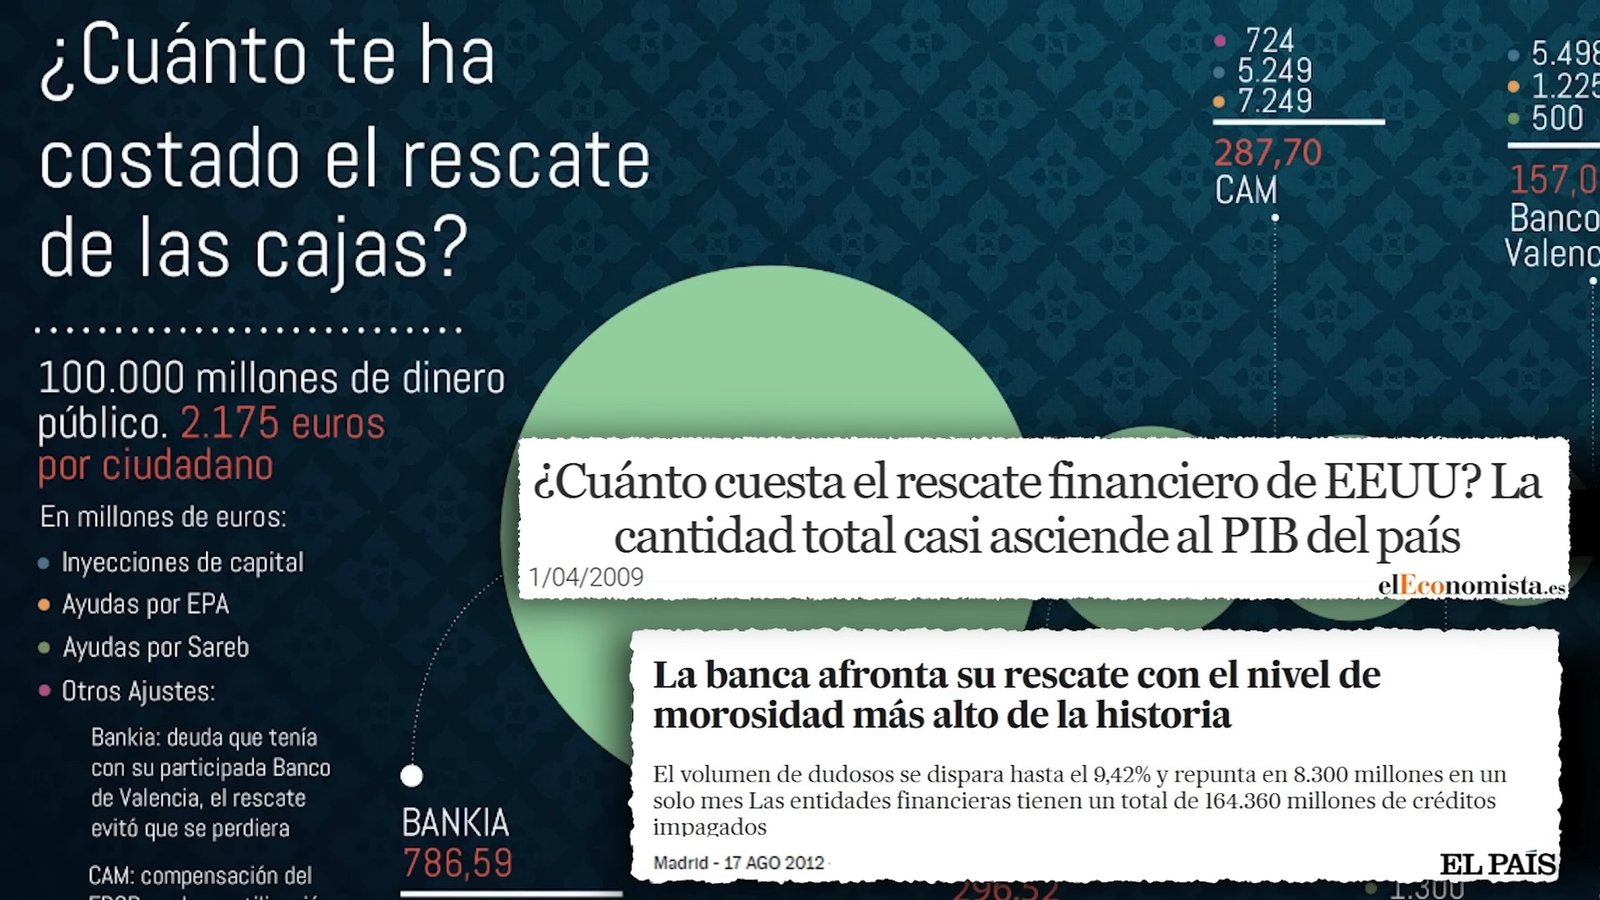
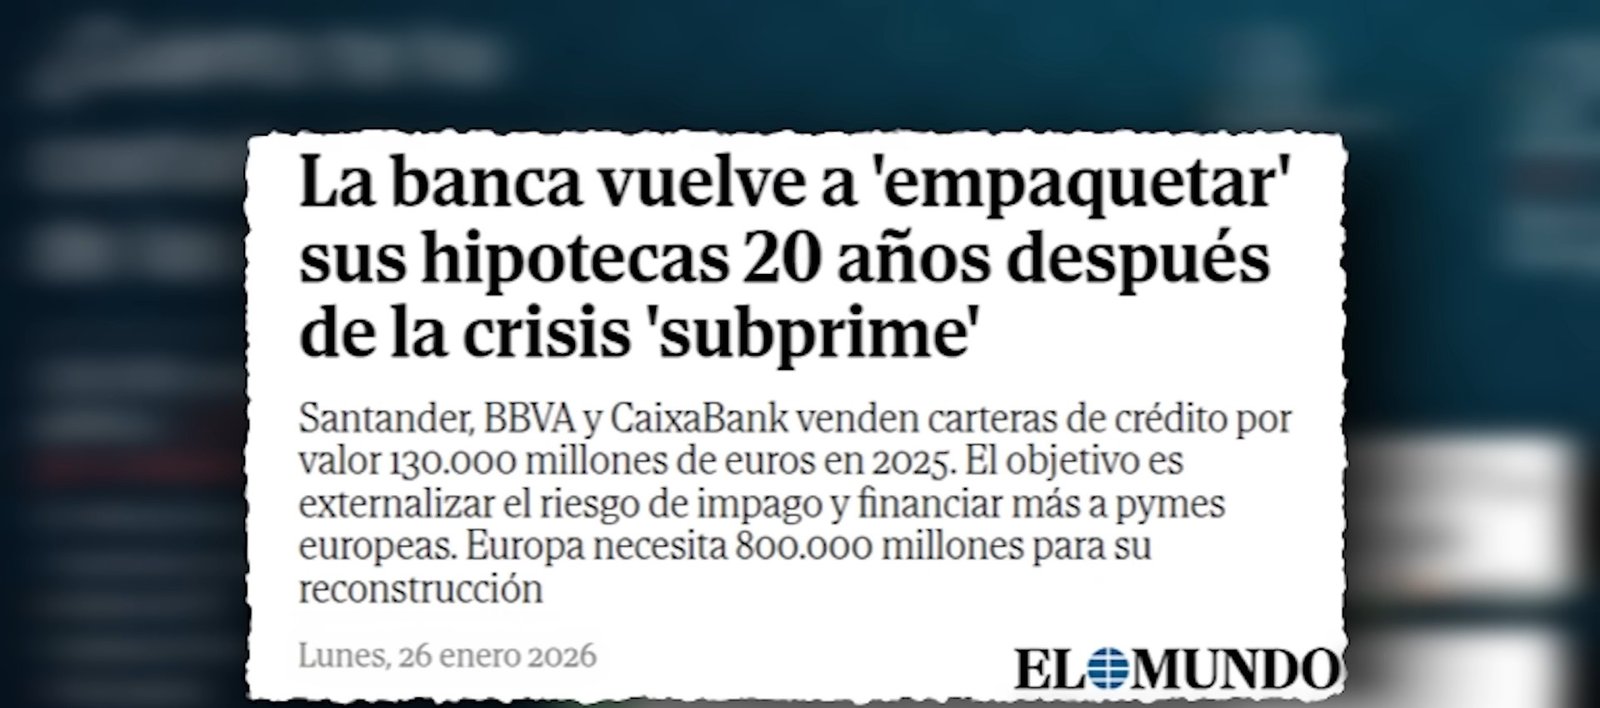
Lo más inquietante es que la banca ha vuelto a las andadas: veinte años después, Santander, BBVA y CaixaBank vuelven a empaquetar y vender carteras de crédito.
«Too big to fail»: por qué los bancos juegan con ventaja
Al sistema bancario le pusieron una pegatina muy chula: too big to fail, demasiado grandes para caer. Juegan con ventaja porque, sin ellos, se acaba la partida. En España, el Santander es la única entidad considerada de importancia sistémica global.
Relacionada: Klarna: la trampa psicológica del compra ahora y paga después
Secreto número 8: los bancos a veces te devuelven el dinero (pero nadie habla de ello)
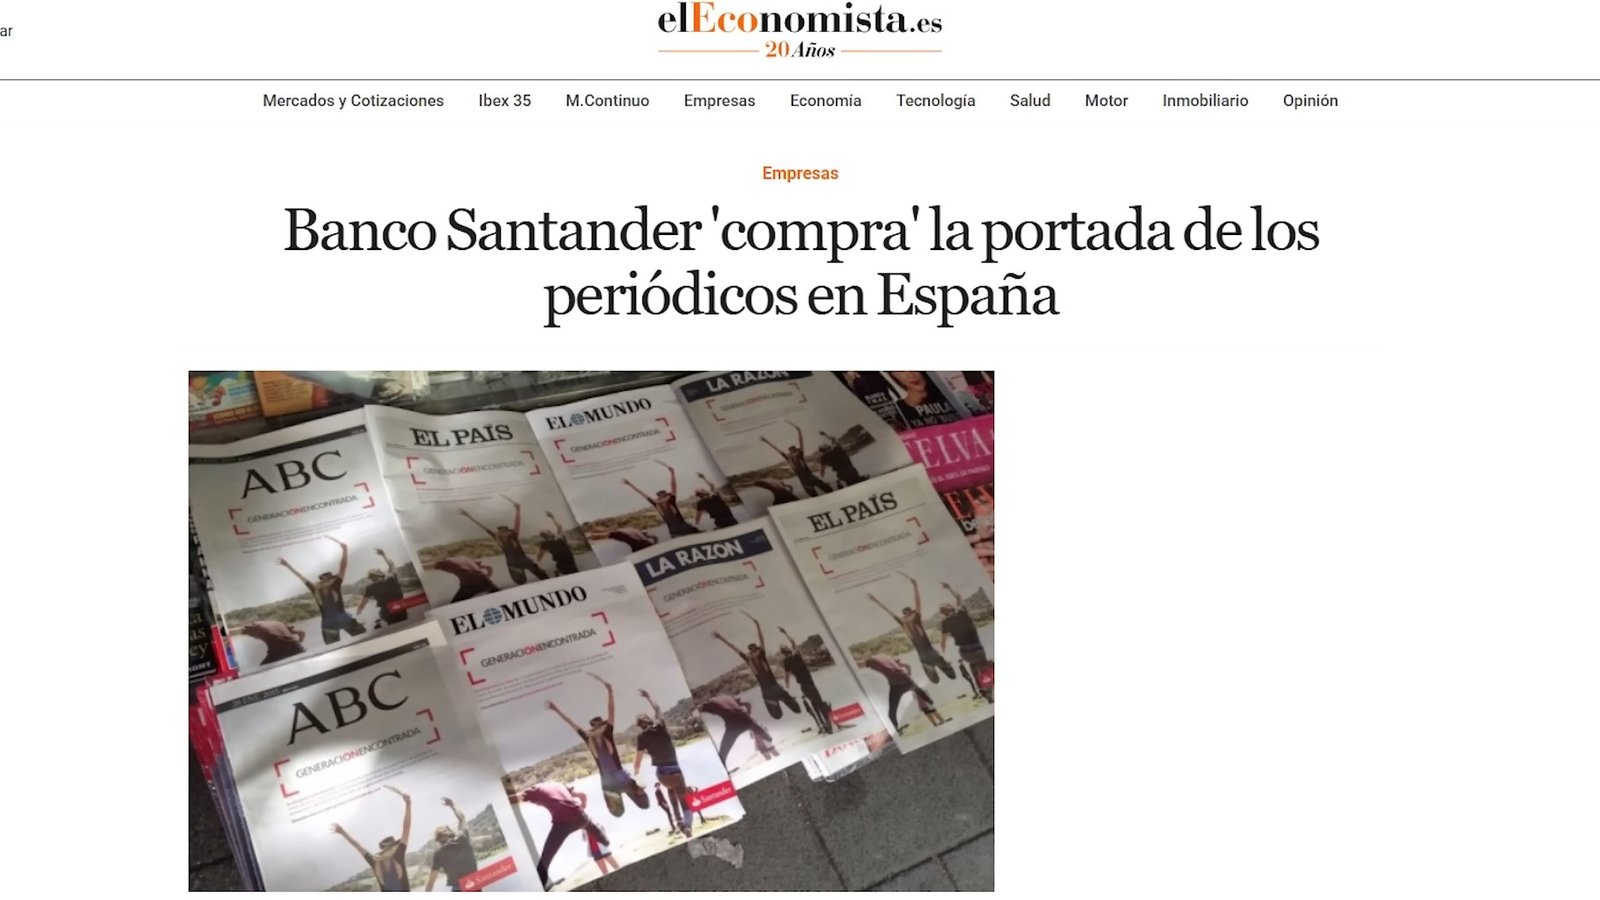
Los bancos son posiblemente las empresas que más dinero gastan en los medios de comunicación tradicionales, hasta el punto de copar las portadas de los periódicos. Por eso es rarísimo escuchar noticias que les afecten negativamente, y por eso muchos de los secretos que no te cuentan los bancos tampoco te los cuenta la prensa.
Pero existen. Por ejemplo, en las estafas de phishing: si el banco no es capaz de demostrar qué ha pasado (es decir, si el hacker es muy bueno), la justicia puede ponerse de tu parte. Abogados como Sergio Nogués informan a menudo de sentencias en las que, por ejemplo, el Santander ha tenido que devolver con intereses 2.300 euros que desaparecieron de la cuenta de un cliente. Lo que dicen muchos jueces es que la carga de la prueba la tiene el banco: es él quien tiene que demostrar que tú hiciste algo que no debías.
Secreto número 9: casi todo el dinero del mundo solo existe en un ordenador
Si a todo lo anterior le sumamos que desde 1971, cuando Nixon acabó con la convertibilidad del dólar en oro, ya no hace falta que haya tantos dólares como reservas de oro (te lo explican en Perfil), y que alrededor del 95% del dinero mundial existe solo como registros electrónicos en servidores y no como efectivo, la situación da un poquito de miedo, ¿no?
Secreto número 10: el Fondo de Garantía de Depósitos no te cubriría a todos
Por suerte, en Europa existe un mecanismo llamado fondo de garantía, una especie de hucha que se rompe si un banco quiebra. En España es el Fondo de Garantía de Depósitos (FGD), que protege el dinero de los clientes en cuentas corrientes, depósitos a plazo y cuentas de ahorro: si una entidad adherida no puede devolver los depósitos, el FGD lo hace en su lugar.
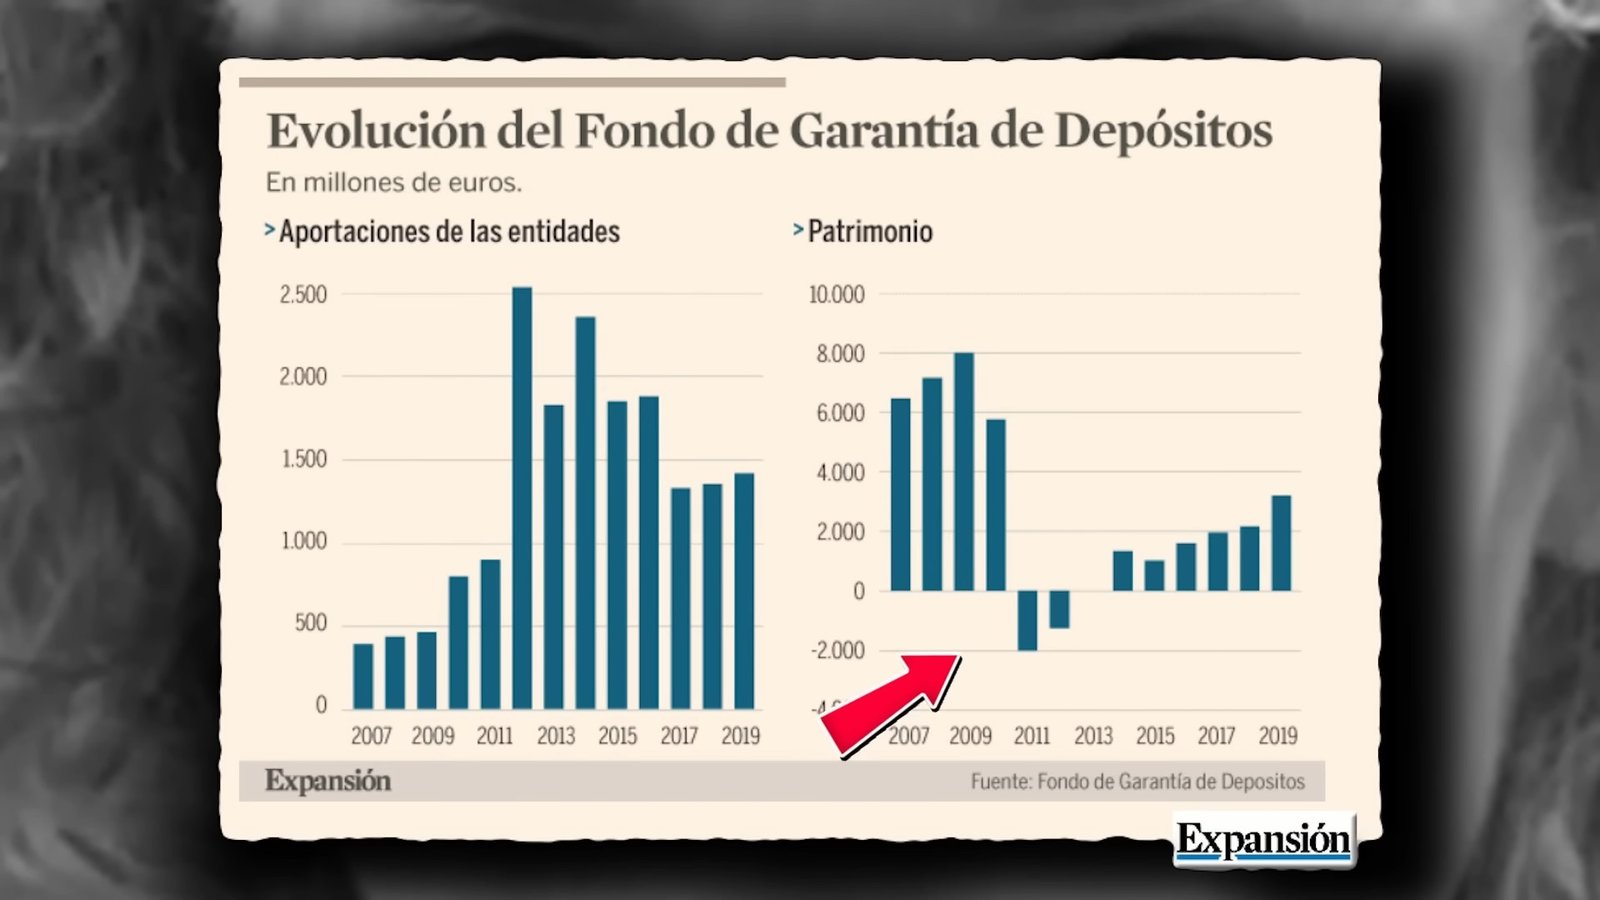
La mala noticia es que ese fondo entró en números rojos durante la crisis de 2008. La buena, que desde entonces los bancos lo han ido llenando hasta recuperar niveles precrisis. Y la muy mala, que solo cubre 100.000 euros por persona y entidad.
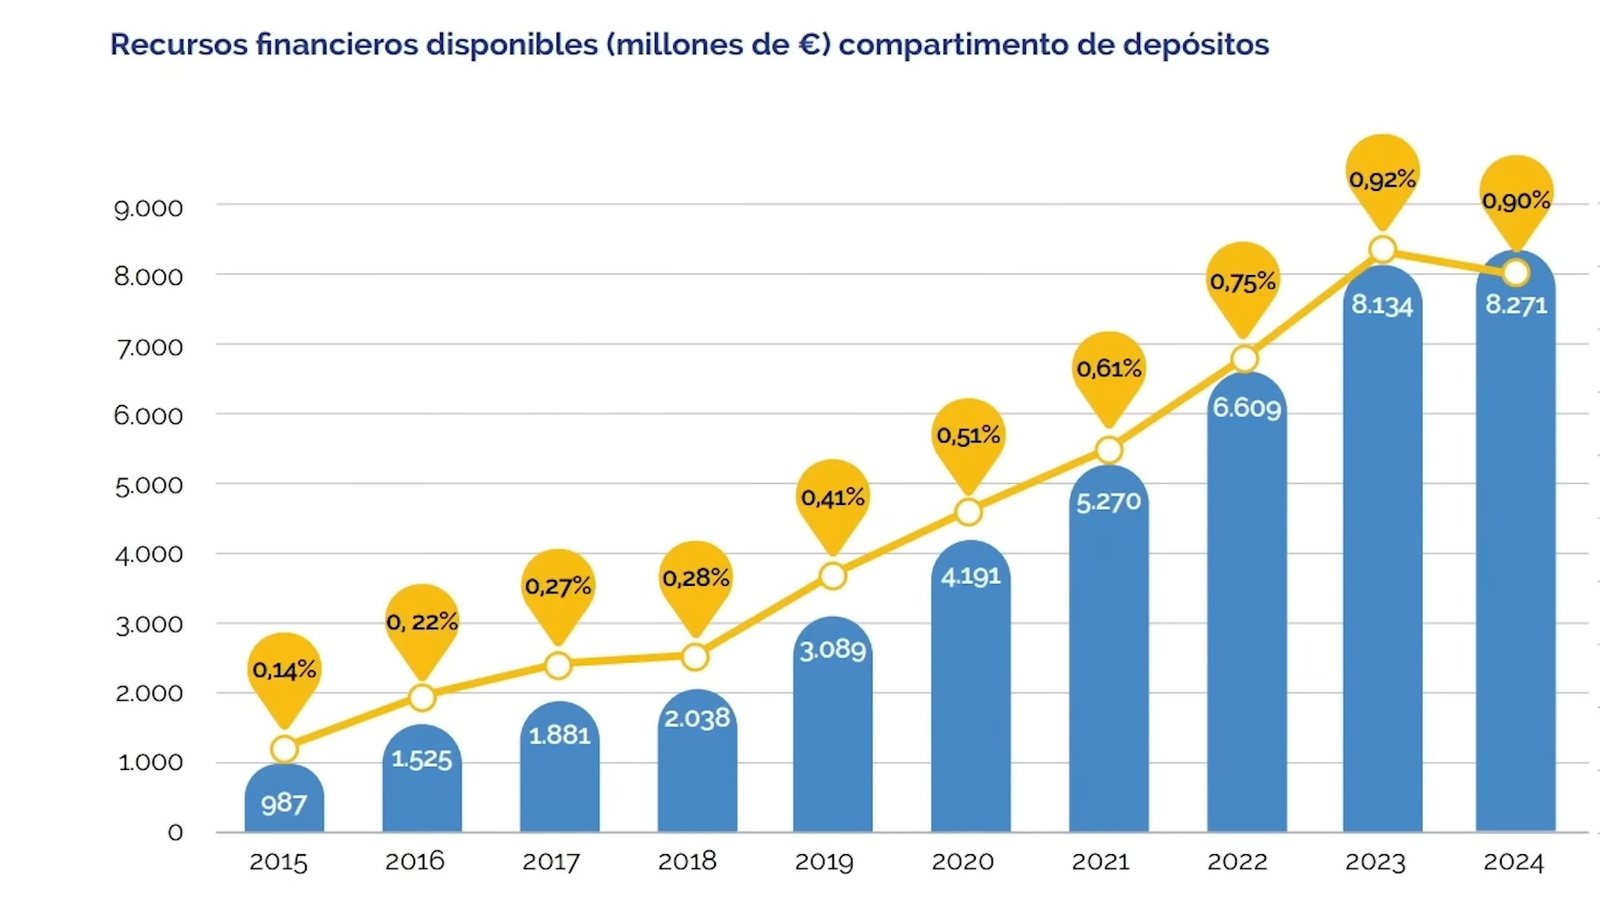
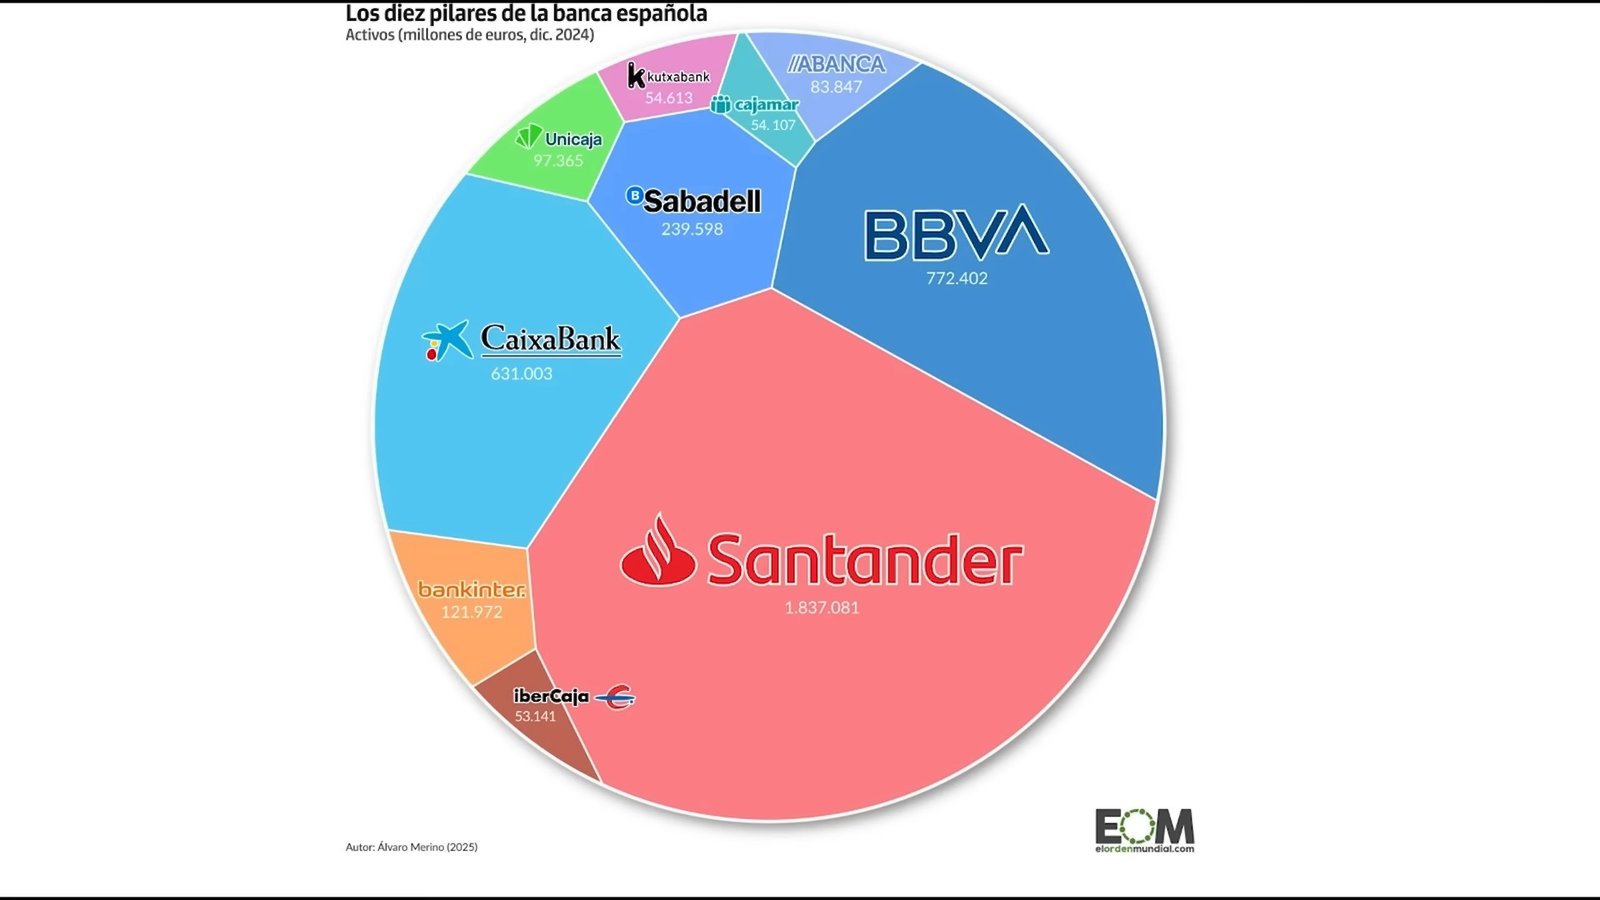
A finales de 2024, el fondo español tenía unos 8.271 millones de euros, aproximadamente el 0,90% de todos los depósitos garantizados en España. Traducción: está diseñado para rescatar a un banco pequeño o mediano. Si mañana hubiera un pánico bancario y cayera uno de los tres grandes (Santander, BBVA o CaixaBank), no habría dinero suficiente para cubrir a todos los ahorradores de golpe.
 Y no es ciencia ficción: en Argentina, en 2001, el famoso corralito limitó la retirada de efectivo a 250 pesos por semana. Las crisis económicas son cíclicas, y la siguiente es solo cuestión de tiempo.
Lo que puedes hacer con los secretos que no te cuentan los bancos
Hay quien me acusa de alarmista, y lo siento, pero no estoy de acuerdo. Simplemente me gusta hablar de cosas de las que la gente no es del todo consciente. Conocer los secretos que no te cuentan los bancos sirve para tomar mejores decisiones: no firmar un préstamo sin leerlo, no aceptar seguros que no son obligatorios, reclamar los gastos que no te tocan y no dejarte camelar por el caramelito de la cuenta nómina.
Y si tienes una tarjeta revolving, ojo: cabe la posibilidad de que sus intereses sean tan altos que, por ley, el banco esté obligado a devolverte todo lo que te ha cobrado de más. El Tribunal Supremo ha abierto la puerta a miles de reclamaciones.
Relacionada: Jaque a las revolving: La revolución silenciosa de la que no hablan los medios